
Die Gesundheitsreform verändert die GKV und schafft Chancen für die PKV- und Krankenzusatz-Beratung.
Neue Grenze ab 2027.
Neuer Beratungsbedarf ab sofort.
Für gesetzlich Versicherte oberhalb der Jahresarbeitsentgeltgrenze gilt ab dem 1. Januar 2027 die neue, höhere Grenze für den Wechsel in die private Vollversicherung.
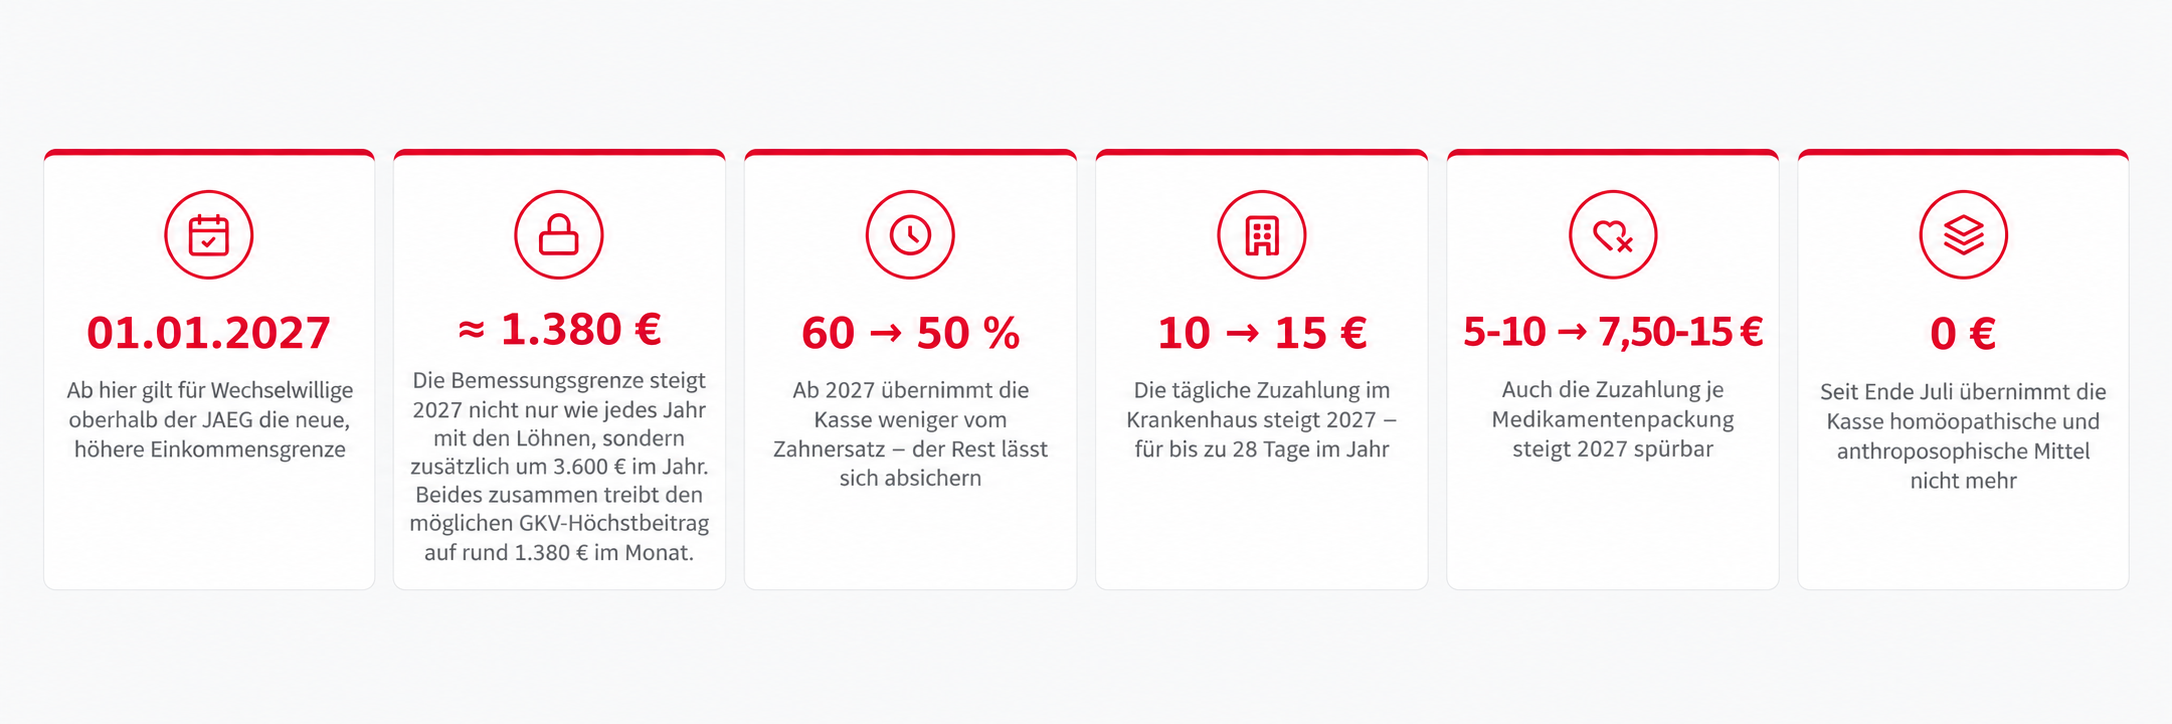
Damit rückt ein anderes Thema in den Vordergrund: Die GKV wird 2027 an mehreren Stellen spürbar teurer – bei Zahnersatz, im Krankenhaus, bei Medikamenten und bei Naturheilverfahren.
Genau hier lohnt sich jetzt der Blick auf eine passende Zusatzversicherung.

Warum dieses Thema jetzt für jede Beratung relevant ist
Die Reform betrifft nicht nur Neukunden. Auch in Deinem Bestand gibt es mit hoher Wahrscheinlichkeit Kunden, für die sich durch die neuen Grenzwerte und Leistungskürzungen konkreter Handlungsbedarf ergibt, sei es ein PKV-Wechsel, eine Vertragsanpassung oder eine sinnvolle Ergänzung durch eine Krankenzusatzversicherung.
Wichtig ist dabei eine kundenorientierte, sachliche Ansprache: Es geht nicht darum, Kunden unter Druck zu setzen, sondern sie rechtzeitig und umfassend über die neue Rechtslage zu informieren, damit sie selbst eine informierte Entscheidung treffen können.
CPIT-Krankenversicherungsvergleich
Direkt in die Beratung einsteigen – Einfach vergleichen. Digital beraten. Papierlos abschließen.
Beratungsanlass erkannt? Jetzt passende Lösungen vergleichen.
Die Gesundheitsreform schafft neue Beratungsanlässe rund um PKV und Krankenversicherung. Mit dem CPIT-Krankenversicherungsvergleich in DIVA kannst Du passende Tarife und Leistungen direkt vergleichen und Deinen Kunden eine fundierte Entscheidungsgrundlage bieten.
Mit dem neuen Vergleichsrechner cpit.KV+ wird der gesamte Prozess eines KV-Vorgangs bei der BCA digital: von der Analyse und individuellen Beratung über den Vergleich und Abschluss bis hin zur Antragsablage – alles aus einem durchgängig digitalen Prozess. So sparst Du Zeit, reduzierst Aufwand und behältst jederzeit den Überblick über Deine Kundenvorgänge.
Die Änderungen im Detail mit Chancen, Risiken und betroffenen Kunden
Jede Änderung wirkt unterschiedlich auf unterschiedliche Kundengruppen. Die folgende Übersicht zeigt für jede relevante Neuerung, was sich ändert, welche Möglichkeiten sich für Vertragsanpassungen und Neuabschlüsse ergeben und welche Risiken dabei zu beachten sind. Klicke auf einen Titel, um Details ein- oder auszublenden.
Alle Änderungen im Detail
Jede Änderung wirkt anders auf unterschiedliche Kundengruppen. Ein Klick auf den Titel öffnet Betroffene, Lösungsansatz und Handlungsempfehlung.
1. Zuzahlungen und Zahnersatz – zwei getrennte Kostenpunkte
Betroffene Kunden:
Alle gesetzlich Versicherten ohne Zahnzusatzversicherung, besonders bei absehbarem Zahnersatzbedarf
AB 01.01.2027
▾
1. Zuzahlungen und Zahnersatz – zwei getrennte Kostenpunkte
Betroffene Kunden: Alle gesetzlich Versicherten ohne Zahnzusatzversicherung, besonders bei absehbarem Zahnersatzbedarf
BISHER
Zuzahlungen (Krankenhaus, Medikamente & Co.): 10 € pro Tag im Krankenhaus, 5–10 € je Medikamentenpackung.
Zahnersatz: Die Kasse übernimmt 60 % der Regelversorgung als Festzuschuss.
AB 01.01.2027
Zuzahlungen steigen: Krankenhaus auf 15 €/Tag, Medikamente auf 7,50–15 € je Packung.
Zahnersatz-Festzuschuss sinkt unabhängig davon auf 50 %.
LÖSUNGSANSATZ
- Zahnzusatzversicherung prüfen
- Krankenhauszusatz ergänzend anbieten
- Krankentagegeld als weiteren Baustein mitdenken
HANDLUNGSEMPFEHLUNG
- Bestand ohne Zahnzusatz systematisch filtern
- Kunden vor Inkrafttreten ansprechen
- Wartezeiten und Gesundheitsfragen transparent erklären
- Bereits angeratene Behandlungen vor Antragstellung klären
2. Naturheilkundliche Arzneimittel – Erstattung entfällt
Betroffene Kunden:
Kunden, die regelmäßig homöopathisch oder anthroposophisch behandelt werden
SEIT VERKÜNDUNG
▾
2. Naturheilkundliche Arzneimittel – Erstattung entfällt
Betroffene Kunden: Kunden, die regelmäßig homöopathisch oder anthroposophisch behandelt werden
BEREITS IN KRAFT
Homöopathische und anthroposophische Arzneimittel werden von der GKV nicht mehr erstattet – auch nicht als freiwillige Satzungsleistung.
LÖSUNGSANSATZ
- Zusatzversicherung mit Naturheilkunde-Baustein prüfen
- Tarife nach Erstattungshöhe vergleichen
HANDLUNGSEMPFEHLUNG
- Kunden mit erkennbarem Bedarf gezielt ansprechen
- Thema in laufende Beratungstermine integrieren
- Erstattungsvoraussetzungen klar erklären
3. Beitragsbemessungsgrenze (BBG) – höherer Höchstbeitrag
Betroffene Kunden:
Gutverdienende Angestellte, v. a. mit Kindern, sowie Arbeitgeber mit PKV-Zuschuss
AB 01.01.2027
▾
3. Beitragsbemessungsgrenze (BBG) – höherer Höchstbeitrag
Betroffene Kunden: Gutverdienende Angestellte, v. a. mit Kindern, sowie Arbeitgeber mit PKV-Zuschuss
BISHER
Beiträge werden nur bis zur Beitragsbemessungsgrenze berechnet (5.812,50 € im Monat).
AB 01.01.2027
Die Grenze steigt deutlich (geplant auf 6.374 €). Der geschätzte GKV-Höchstbeitrag liegt dann bei rund 1.380 € im Monat – parallel steigt auch der maximale Arbeitgeberzuschuss zur PKV.
LÖSUNGSANSATZ
- Aktuellen Beitragsvergleich GKV/PKV erstellen
- Höheren Arbeitgeberzuschuss einrechnen
- Mitversicherung von Kindern in der PKV prüfen
- Pflegepflichtversicherung als Teil des PKV-Pakets mitdenken (§ 23 SGB XI)
- Krankentagegeld zur Einkommensabsicherung ergänzen
HANDLUNGSEMPFEHLUNG
- Gutverdienende Bestandskunden gezielt ansprechen
- Neue Beitragswerte transparent zeigen
- Leistungsunterschiede und Eigenanteile gegenüberstellen
4. Jahresarbeitsentgeltgrenze (JAEG) – neue Grenze im Blick behalten
Betroffene Kunden:
Kunden, deren Einkommen sich der neuen Grenze nähert oder sie künftig übersteigt
AB 01.01.2027
▾
4. Jahresarbeitsentgeltgrenze (JAEG) – neue Grenze im Blick behalten
Betroffene Kunden: Kunden, deren Einkommen sich der neuen Grenze nähert oder sie künftig übersteigt
AB 01.01.2027
Die Jahresarbeitsentgeltgrenze steigt von 77.400 € auf rund 84.600 €. Für die reguläre jährliche Anpassung gilt wie gewohnt ein Befreiungsrecht für bereits privat Versicherte (§ 8 SGB V). Die außerordentliche Sonderanhebung ist davon aber ausdrücklich ausgenommen (§ 6 Abs. 8 SGB V).
LÖSUNGSANSATZ
- Einkommensentwicklung der Bestandskunden im Blick behalten
- GKV-Höchstbeitrag und passende PKV-Tarife vergleichbar halten
- Leistungen und langfristige Beitragsentwicklung gegenüberstellen
- Bei künftigem Wechsel Pflegepflichtversicherung und Krankentagegeld direkt mitplanen
HANDLUNGSEMPFEHLUNG
- Bestand auf absehbares Überschreiten der neuen Grenze prüfen
- Nächstes reguläres Wechselfenster vormerken
- Kunden rechtzeitig vor dem jeweiligen Stichtag ansprechen
5. Krankengeld – Teil-Arbeitsunfähigkeit möglich
Betroffene Kunden:
Angestellte und Selbstständige mit Einkommen deutlich über dem GKV-Krankengeldniveau
AB 01.01.2028
▾
5. Krankengeld – Teil-Arbeitsunfähigkeit möglich
Betroffene Kunden: Angestellte und Selbstständige mit Einkommen deutlich über dem GKV-Krankengeldniveau
WAS SICH ÄNDERT
Teil-Arbeitsunfähigkeit wird in mehreren Abstufungen möglich. Gleichzeitig gilt künftig eine dreimonatige Wartezeit bei der Wahlerklärung zum Krankengeld.
LÖSUNGSANSATZ
- Krankentagegeldversicherung zur Einkommensabsicherung prüfen
- Bestehende Absicherung auf Lücken kontrollieren
HANDLUNGSEMPFEHLUNG
- Selbstständige und Gutverdiener priorisieren
- Gesetzliches Krankengeld dem tatsächlichen Einkommen gegenüberstellen
- Neue Wartezeiten frühzeitig kommunizieren
6. Familienversicherung – Beitragspflicht für mitversicherte Partner
Betroffene Kunden:
Haushalte mit Hauptverdiener und familienversichertem Partner ohne eigenes Einkommen
AB 01.01.2028
▾
6. Familienversicherung – Beitragspflicht für mitversicherte Partner
Betroffene Kunden: Haushalte mit Hauptverdiener und familienversichertem Partner ohne eigenes Einkommen
BISHER
Ehe- und Lebenspartner ohne eigenes Einkommen sind unter den geltenden Voraussetzungen beitragsfrei familienversichert.
AB 01.01.2028
Für bestimmte mitversicherte Partner wird ein zusätzlicher Beitrag fällig – ohne Arbeitgeberzuschuss, allein vom Mitglied zu tragen.
LÖSUNGSANSATZ
- Eigenständige Absicherung des Partners prüfen
- Passende Krankenzusatzversicherung vergleichen
- Familiäre Gesamtabsicherung gemeinsam betrachten
HANDLUNGSEMPFEHLUNG
- Gesetzliche Ausnahmen im Einzelfall prüfen
- Familienberatung mit Vorlauf einplanen
- Bestehende oder geplante Behandlungen frühzeitig abfragen
7. Hautkrebs-Screening – Standardleistung wird eingeschränkt
Betroffene Kunden:
GKV-Versicherte ab 35 Jahren ohne bekannte Risikofaktoren
AB 01.01.2028
▾
7. Hautkrebs-Screening – Standardleistung wird eingeschränkt
Betroffene Kunden: GKV-Versicherte ab 35 Jahren ohne bekannte Risikofaktoren
WAS SICH ÄNDERT
Das bundesweite Standard-Screening wird künftig stärker auf definierte Risikogruppen ausgerichtet.
LÖSUNGSANSATZ
- Vorsorge-Bausteine in Krankenzusatzversicherungen prüfen
- Erstattung zusätzlicher Vorsorgeuntersuchungen vergleichen
HANDLUNGSEMPFEHLUNG
- Thema als Anlass für einen Vorsorge-Check nutzen
- Finale Definition der Risikogruppen beachten
- Leistungsumfang der Tarife transparent darstellen
8. Planbare Operationen – Zweitmeinung wird verpflichtend
Betroffene Kunden:
Patienten vor planbaren, häufig durchgeführten Eingriffen
IN ERARBEITUNG
▾
8. Planbare Operationen – Zweitmeinung wird verpflichtend
Betroffene Kunden: Patienten vor planbaren, häufig durchgeführten Eingriffen
WAS SICH ÄNDERT
Bei bestimmten planbaren Eingriffen soll vor der Operation verpflichtend eine ärztliche Zweitmeinung eingeholt werden. Die genaue Liste der betroffenen Eingriffe steht noch nicht fest.
BERATUNGSPOTENZIAL
- Als Gesprächsansatz für die Vorteile einer Krankenhauszusatzversicherung nutzen
- Chefarztbehandlung und freie Krankenhauswahl einbeziehen
HANDLUNGSEMPFEHLUNG
- Thema bei bestehenden Vorsorgegesprächen aufgreifen
- Finale gesetzliche Ausgestaltung abwarten
- Keine noch nicht feststehenden Leistungen versprechen
Fragen zur Gesundheitsreform oder zu passenden Produkten?
Dein BCA-Team Krankenversicherung ist für Dich da!
Die Gesundheitsreform eröffnet vielfältige neue Beratungschancen und bietet Dir wertvolle Anknüpfungspunkte für deine Kundenansprache. Mit der BCA hast Du einen starken Partner mit leistungsstarken digitalen Prozessen an Deiner Seite, der Dich dabei unterstützt, diese Potenziale erfolgreich zu nutzen.
Profitiere von fundiertem Fachwissen, leistungsstarken Vergleichslösungen und der persönlichen Unterstützung unserer erfahrenen Spezialisten. Ob Fragen zu Produkten, Tarifen, Vertriebsansätzen oder konkreten Kundenfällen rund um die GKV-Reform: Unser Team Krankenversicherung begleitet Dich kompetent und praxisnah bei jedem Schritt.
Gemeinsam machen wir aus Veränderungen neue Vertriebserfolge. Nutze die Chancen der Gesundheitsreform für Dein Geschäft.
Lass uns sprechen, wir sind gern persönlich für Dich da!
krankenversicherung@bca.de | Telefon 06171 – 9150 220
John Bahlo
Kathy Loidl
Thomas Stein
Weiterführende Links & Quellen
Weitere Informationen zur GKV-Reform
Hier findest Du wichtige Quellen, aktuelle Positionen und weiterführende Informationen rund um die GKV-Reform, die PKV und mögliche Beratungschancen.
Bundesgesundheitsministerium
Offizieller Gesetzestext zum GKV-BStabG
PKV-Verband
Positionen & Pressemitteilungen
PKV-Zahlenportal
Markt- und Beitragsdaten